2026年8月の金言
2026年08月03日

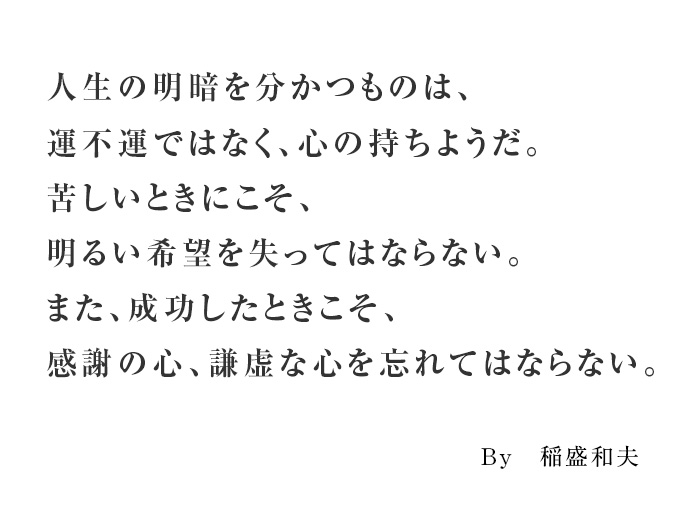


2026年8月の金言
2026年08月03日
Vol.176 2026年8月号
2026年08月03日
皆さまいかがお過ごしでしょうか?
今月も元気に経営サポート隊通信をお届けいたします!
【河合由紀子のちょっとイイ話】
今月も先月に引き続き「会計の世界史―イタリア、イギリス、アメリカ500年の物語
田中靖博 日本経済新聞出版社」から、『フランスから離れた地で花開いたDivision(346-349頁)』をご紹介したいと思います。
『デュポンが採用したROIの根本には「小さな投資で大きな利益を」という基本思考が存在します。ピエールとラスコブの“数字の鬼”コンビは、この基本思考を各事業に対して落とし込むべくデュポン公式を編み出しました。これによってたとえばROIの低い事業部は、利益率が低いのか、それとも回転率に問題があるのか、問題解決に向けた分析を進められるわけです。ここで、各事業をROIによって評価するには、その前提として各事業部のR(利益)とI(投資=資産)を明らかにしておかなければなりません。つまり事業ごとの利益と資産を計算する必要があります。「事業ごとの利益」と「事業ごとの資産」。このいずれも計算するのは簡単ではありません。固定費や共通費をどうやって各部門のコストに割り振り、本社や研究所などをどうやって各部門資産に割り振るかはデュポンのみならず、すべての会社が抱える管理会計上の難問です。
決算書の作成・報告といった“義務の会計”であればル「ルールと言う正解」がありますが、管理会計という“自由な会計”にはそのような正解がありません。そこでは情報を利用する目的、担当者の責任範囲などを考えつつ、創造的に答えを出す必要があります。同じ会計担当者でも財務会計担当者には「ルールを守る実直さ」が求められるのに対し、管理会計においては「自由な発想」が求められます。ピエールとラスコブのコンビはこのどちらにも精通していたようです。だからこそ彼らは“数字の鬼”なのです。
数字の鬼コンビのリーダーシップによって「事業別のR(利益)とI(資産)の計算体制が整ったことで、デュポンの経営は一歩踏み出すことができました。1920年、デュポンは世界初となる「事業部制組織」を採用します。事業別のR(利益)とI(資産)を計算できるようになったことで、分権化をすすめることができたわけです。事業部制はこのあとピエール社長を通じてGMにも採用されました。火薬の製造販売から事業をスタートしたデュポンは、南北戦争や第一次世界大戦などの戦争で大きな儲けを手にしました。ただしいつまでも戦争の“特需”に頼るわけにはいきません。それはいつはじまり、いつ終わるかまったく予想ができないからです。また「戦争で儲ける商人」のイメージは会社にとってもあまり嬉しいものではありません。そこでデュポンは「平和な新規事業を」探したようです。やがて生まれてきたのが有名な「ナイロンストッキング」です。
この女性向けファッション製品はデュポンのイメージをより良く変化させるうえで最高に望ましい商品でした。これを皮切りに繊維事業をはじめ次々と新規事業をはじめていったデュポンですが、それを支えていたのはキッチリと事業部ごとのROIを計算する数値管理体制でした。
もともとデュポン一家はフランス革命の際に祖国を追われ、命からがら新天地にたどり着きました。このフランス革命後に彗星のごとく現れたナポレオンはフランス国民軍を指揮してヨーロッパ各国を征服していきますが、ナポレオンは戦いにおいて師団(Division)を活用しました。師団はもともと分ける「divide」にちなんで命名された、「分かれても自律的に戦える」組織です。奇しくもフランスを逃れたデュポンが、祖国から遠く離れた地のビジネス界に持ち込んだのが事業部制(Division)なのです。』
決算のための会計は外部のルールを守らなければなりませんが、社内を管理するための会計は成長を目的としてルールを自分たちで作って活用していくものなのです。これは大企業だけが活用するものではなく、どのような規模の組織にも導入することができます。皆さんも何か一つ、管理する数値を決めて活用してみることからはじめてみませんか。
2026年7月の金言
2026年07月01日

Vol.175 2026年7月号
2026年07月01日
今年も後半に入りました。
皆さまいかがお過ごしでしょうか?
今月も元気に経営サポート隊通信をお届けいたします!!
【河合由紀子のちょっとイイ話】
今月は先月に引き続き「会計の世界史―イタリア、イギリス、アメリカ500年の物語
田中靖博 日本経済新聞出版社」から、『GMへも導入されたデュポン公式(344-346頁)』をご紹介したいと思います。
デュポンでは業績評価の方法を、「投資の大きさに対してどれだけ利益があるのか」を示すROIに定めました。それをどのように活用したのか、社外秘の経営指標がどのように外部に知られるようになったのか、ご一読ください。
『この公式はデュポンにおいて1910年代から用いられ「1919年」にはそれをグラフ化して計画策定に役立てるチャートシステムも登場しています。デュポンはこの公式やチャートを内緒で使いはじめ、その内容を社外には秘密にしていました。デュポンとて、わざわざライバルに「経営に役立つツール」を教えたいわけがありません。このことからわかるように、管理会計は「内部利用目的」の会計であり、「外部報告目的」の財務会計とはちがって、その内容が「秘伝」として外に出されないことが多いのです。当時のライバルたちは売上や利益が前年より増えただけで喜んでいました。ピエール社長はそれを見ながら「しめしめ」とほくそ笑んでいたのです。
デュポンは事業別ROIを経営判断の基本に据えました。目先の利益が見込めてもROIが低ければ投資はしない。また黒字であってもROIの低い事業からは撤退することがありました。短期的に儲けるだけなら「利益」をもとに判断できるが、設備投資が大きく、しかも長期的な成長を考えるならROIのほうがふさわしいと考えたのです。組織的にいえば、事業別ROIが計算できるようになったことで各事業を担当者に「任せる」ことができるようになりました。
このように文献管理を可能にする秘策「デュポン公式」は当のデュポンからではなく、「意外な別ルート」から世間に漏れました。情報が漏れたのは自動車メーカーのGMからです。それはピエールが経営危機に陥ったGMを救うべく社長になったことがキッカケでした。GMは先行するフォードを追い抜くべく拡張に次ぐ拡張戦略をとりましたが、やがて経営危機を迎えます。第一次世界大戦の好景気によっていったん持ち直すも、経営危機が再燃、そこでデュラント社長が退陣し、代わりに社長の座についたのがピエールです。ピエールはGMをデュポンと同様に「大型・小型乗用車・トラック」などいくつかのセグメントに分け、そこにデュポン公式を適用しました。GMはこれによって各事業部の独立性を維持しつつ、数値の管理を行うことができるようになりました。
T型フォードの単品勝負に固執したフォードに対し、GMは「あらゆる自動車」をつくっていました。合併によって設立されたGMは、事業部制を採用することで管理問題の解決をめざし、一定の成果を上げました。多角化された事業部にデュポン公式が適用されたことで「それぞれの事業部」は力を取り戻していったようです。T型フォードに固執して売り上げを減らすフォードに対し、事業部制を採用したGMは次々と新製品を発表し事業を向上させていきました。』
いかがでしたか。今では管理会計の教科書に載っているROIですが、一企業は生み出し経営管理指標として使っていたものだったのですから、今でも企業は独自の経営管理指標をつかって経営しているのだと思います。外部に業績を知らせる会計はルールに基づく必要がありますが、社内では自由に管理指標を作って使って活かすことができます。来月は、デュポンでは具体的にどのように各数値を計算していたのか、ルールをどのように作っていたのかについてご紹介したいと思います。
2026年6月の金言
2026年06月01日

Vol.174 2026年6月号
2026年06月01日
梅雨の季節がやってきました。
紫陽花が雨に濡れる姿は、春から夏への移ろいを
感じさせてくれます。
今月も元気に経営サポート隊通信をお届けいたします!
【河合由紀子のちょっとイイ話】
今月は、「会計の世界史―イタリア、イギリス、アメリカ500年の物語 田中靖博 日本経済新聞出版社」から、『ROIの高め方を示したデュポン公式(341-344頁)』をご紹介したいと思います。
『デュポンの数値管理の基本は「それぞれの事業の収益性」を厳しくチェックすることでした。そのための仕組みは20世紀初めに社長に就任したピエール·S·デュポンのときに構築されました。実はこの「数字に強い社長」の経歴には「アメリカ管理会計の源流」が流れています。科学的管理法の父テイラーは鉄道部品製造を行うジョンソン社の会計コンサルティングを行っていました。このジョンソン社に出資していたのがピエールです。彼はのちにジョンソン社の社長になり、そこで同社の洗練された原価計算·会計システムを目にしました。これに感動したピエールは、のちにデュポンの社長に就任した際、ジョンソン社から“数字の鬼”ジョン·ラスコブを右腕として引き抜きました。こうして「数字に強い」社長と「数字の職人」財務部長コンビが誕生したのです。19世紀当時に最先端だった鉄道会社の原価計算·管理会計の考え方がテイラーを通じてジョンソン社に伝わり、それがM&Aによってデュポンへと移っていったのです。(中略)ピエール社長とラスコブの“数字の鬼”コンビは、「セグメント情報」の構築に取りかかりました。それまで仕切りが曖昧だった社内組織を「黒色火薬·無煙火薬·ダイナマイト·販売」の4つのセグメントに区分し、それぞれの収益性を計算して業績評価を行うことになりました。
ここで業績評価の方法としては、利益率や原価率で行われるのが一般的でしたが、“数字の鬼”コンビは「本当にそれでいいのか?」と疑問を持ちます。利益を出すために会社は「投資」をしているのだから、その「投資に見合った利益」という観点が重要ではないか、と彼らは考えました。これをもとに生まれたのが、“伝説”のデュポン公式〈R=P×T〉です。
ここで表現される「資本」とは、「投資の大きさ」のことです。投資の大きさに対してどれだけ利益があるか-これを示すものがROI(Return On Investment:投下資本利益率)です。ROI(利益÷資本)を利益×回転率に分解したものがデュポン公式です。
利益/資本(ROI:資本利益率)=利益/売上(P:利益率)×売上/資本(T:回転率)
これをみればROIは利益率と回転率の掛け算によって計算されることから、利益率·回転率のいずれかを上昇させればRPIは上がることがわかります。デュポン公式で示された「利益率と回転率の掛け算」は、ビジネスを考えるうえで重要なヒントになります。この公式は会計を超えて、経営の常識になったといっても過言ではありません。デュポンの各セグメントはROI·利益率·回転率のそれぞれについて目標を決められました。図体のデカい(投資の大きい)事業は、それに見合った「大きな利益」を求められます。「投資に見合った利益を出せ!」-このメッセージはデュポン社によってしっかりと各事業担当者へ伝えられました。実はROI思考はもともと鉄道会社において存在していました。「投資の大きさに見合った利益」をえるためにはどのルートに線路を引けばいいか?あるいは運賃をいくらに設定すべきか?こうした鉄道経営の意思決定にROIが用いられていたようです。』
デュポン内部で内密に使われていたROIが世間に広く知れ渡るようになります。そのお話は、また次回お伝えしたいと思います。

CATEGORY
ARCHIVE